La brecha entre el crecimiento país y el bolsillo local
Al observar las proyecciones del Producto Interno Bruto (PIB) a precios corrientes en Chile, queda claro que la cifra total de la economía sigue una trayectoria ascendente que llegará a puntos históricos hacia 2031. Sin embargo, para el usuario que busca un departamento en Santiago o una casa en regiones, este crecimiento nominal no siempre se traduce en una mayor facilidad de compra. El PIB a precios corrientes incluye el efecto de la inflación, lo que en el contexto chileno impacta directamente en la Unidad de Fomento (UF), la moneda real del mercado inmobiliario. Mientras la economía se expande en términos de valor total, el poder adquisitivo real para activos inmobiliarios enfrenta el desafío de tasas de interés que, aunque más estables en 2026 que en años previos, siguen exigiendo un análisis riguroso del flujo de caja familiar.
| Periodo | Tendencia PIB Nominal | Valor Promedio Depto (UF) | Accesibilidad Estimada |
|---|---|---|---|
| 1990-2000 | Crecimiento acelerado | 1.200 - 1.800 | Alta (Créditos a largo plazo) |
| 2010-2020 | Crecimiento moderado | 2.500 - 3.500 | Media (Aumento de requisitos) |
| 2024-2026 | Recuperación post-inflación | 3.800 - 4.500 | Limitada (Altos costos de entrada) |
| 2027-2031 (Proyección) | Expansión sostenida | 4.200 - 5.000 | Selectiva (Enfoque en arriendo o inversión) |
El efecto de los precios corrientes en la UF y el financiamiento
El concepto de precios corrientes es fundamental para entender por qué, a pesar de ver cifras de crecimiento positivas, el ciudadano común siente que la vivienda es más cara. Al no estar ajustado por inflación, el PIB nominal refleja el aumento de los precios de bienes y servicios en toda la economía. En Chile, esto se traduce en un incremento constante de la UF. Para un comprador en 2026, esto significa que el pie necesario para una propiedad de 3.000 UF es nominalmente mucho más alto que hace cinco años. Las instituciones financieras han adaptado sus modelos de riesgo a este entorno, priorizando a solicitantes con ingresos que crezcan al menos al ritmo del PIB nominal, lo que deja fuera a un segmento importante de la clase media cuyos salarios suelen rezagarse respecto a la inflación acumulada.
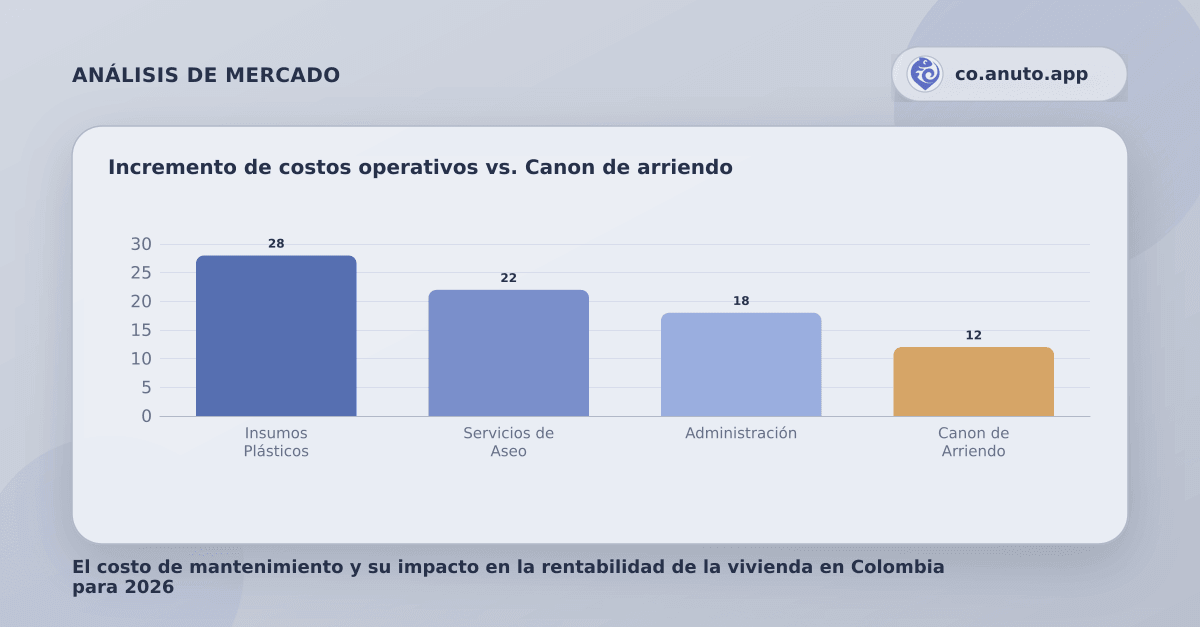
Esta dinámica ha generado un cambio en el comportamiento del mercado. En lugar de buscar la casa definitiva, muchos usuarios están optando por departamentos más pequeños en comunas con buena conectividad, priorizando la ubicación sobre el metraje para compensar el alza en el costo del financiamiento. La calidad de la construcción y la eficiencia energética también han pasado a ser factores determinantes, ya que ayudan a reducir los costos operativos mensuales en un escenario de precios de servicios al alza.
Proyecciones a 2031: ¿Hacia dónde va la demanda?
Hacia 2031, se espera que el PIB nominal de Chile mantenga una curva de crecimiento que superará los niveles pre-pandemia de forma significativa. Este aumento en la riqueza total del país suele presionar al alza los precios del suelo, especialmente en zonas urbanas consolidadas. La demanda de vivienda, aunque crece de forma más lenta que el PIB nominal, muestra una resiliencia notable. En 2026, vemos que el mercado se está segmentando: por un lado, propiedades de lujo que actúan como refugio de valor frente a la devaluación nominal, y por otro, soluciones habitacionales compactas diseñadas para el mercado de renta. La brecha entre ambas líneas del gráfico sugiere que la asequibilidad seguirá siendo el tema central de la década, obligando a nuevas políticas de subsidios o modelos de arriendo con opción a compra.
Arrendar o comprar: El dilema del rendimiento en 2026
Con el PIB nominal al alza, los propietarios de inmuebles han visto cómo sus activos mantienen o aumentan su valor en términos de pesos chilenos. Para quien está decidiendo entre arrendar o comprar hoy, el análisis debe centrarse en la rentabilidad por dividendo y la plusvalía proyectada. En comunas como Ñuñoa, La Florida o incluso sectores de Concepción, la rentabilidad bruta del arriendo se ha estabilizado cerca del 4 por ciento al 5 por ciento anual. Si bien el costo del crédito hipotecario es mayor que en la década pasada, la compra sigue siendo atractiva para quienes buscan proteger su capital de la inflación, ya que la propiedad está denominada en UF y su valor tiende a capturar el crecimiento económico de largo plazo reflejado en el PIB.
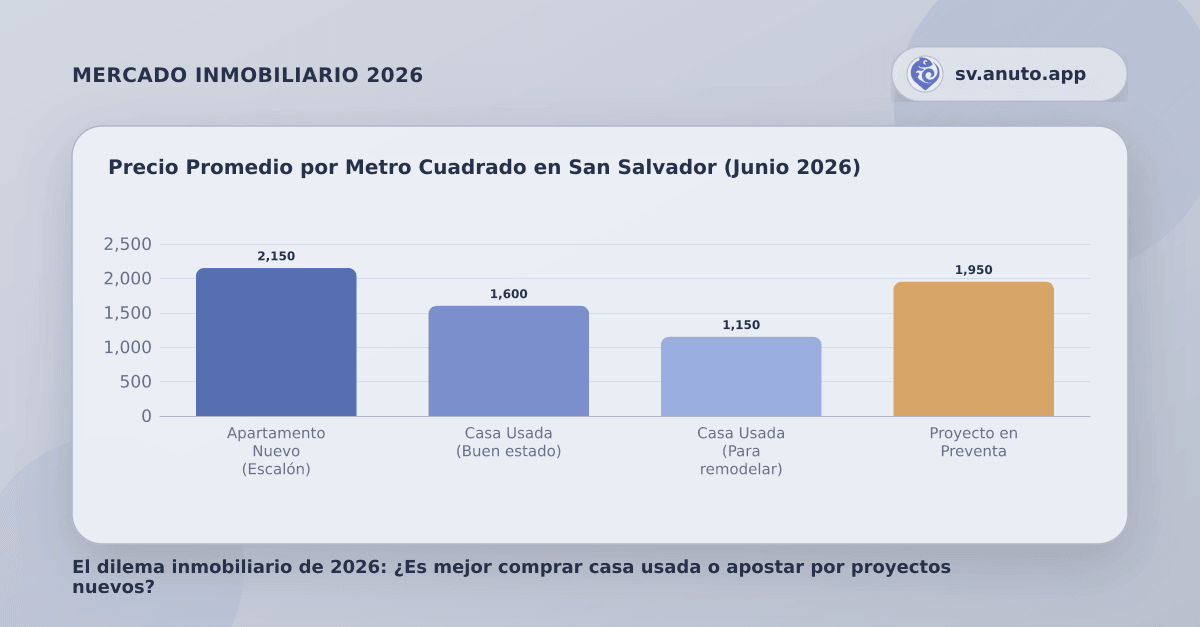
Para el usuario final, la decisión depende de la capacidad de ahorro. En 2026, el mercado de usados ofrece oportunidades interesantes donde el valor por metro cuadrado es más competitivo que en la entrega inmediata de proyectos nuevos, los cuales han internalizado los altos costos de materiales y mano de obra de los últimos años. Es vital comparar el costo del dividendo contra el canon de arriendo en la misma zona; si la diferencia es menor al 20 por ciento, la compra suele ser la opción más sólida financieramente a largo plazo.
Calidad y plusvalía: Factores que trascienden los números
Más allá de las cifras macroeconómicas del PIB, la realidad del mercado inmobiliario en Chile se define por la calidad y la ubicación. Las proyecciones hacia 2031 indican que las zonas con mejor infraestructura pública, como cercanía a nuevas líneas de Metro o parques urbanos, capturarán la mayor parte del crecimiento del valor nominal. Al evaluar una propiedad en 2026, no basta con mirar el precio; es esencial considerar la durabilidad de los materiales y la eficiencia en el consumo de agua y energía, factores que impactarán directamente en el costo de vida futuro. El crecimiento económico del país garantiza una demanda sostenida, pero solo las propiedades que cumplan con estándares modernos de habitabilidad mantendrán su liquidez en un mercado cada vez más informado y exigente.